Conocer qué es la Central de Deudores
Qué información muestra la Central de Deudores, cómo interpretar la situación crediticia y qué hacer ante deudas no reconocidas o datos desactualizados.
Qué información muestra
La Central de Deudores del Sistema Financiero reúne información sobre financiaciones informadas al BCRA por entidades financieras y otros proveedores.
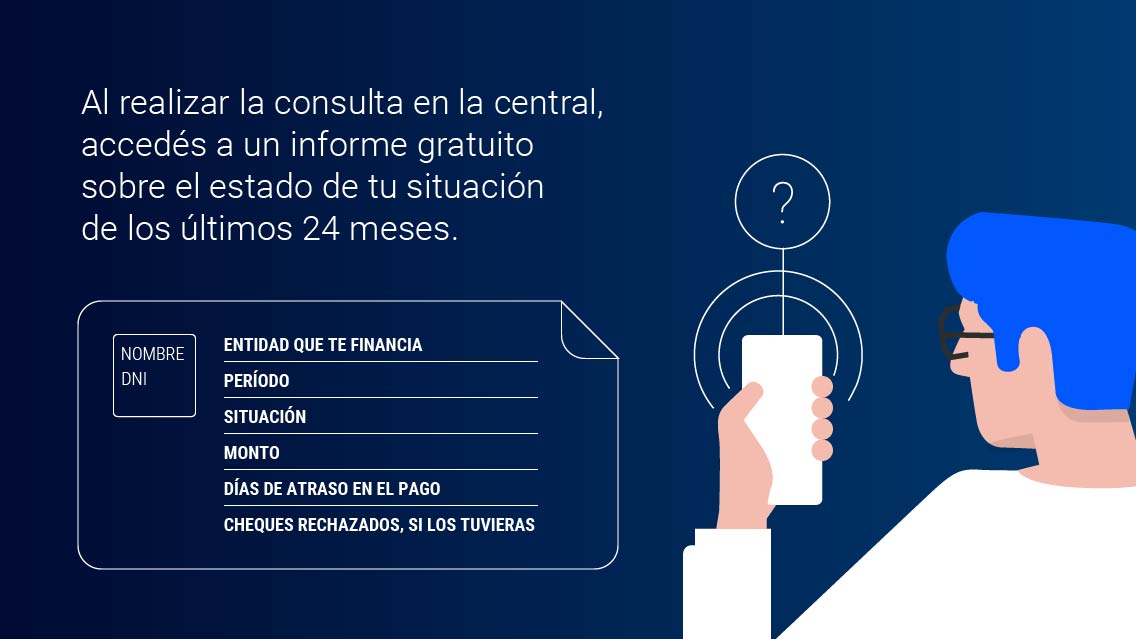
Muestra información de los últimos 24 meses y se actualiza mensualmente.
Qué se puede consultar
Con CUIT, CUIL o CDI se puede conocer:
- – quién informó la financiación;
- – período;
- – monto informado;
- – situación asignada;
- – días de atraso;
- – observaciones;
- – historial disponible.
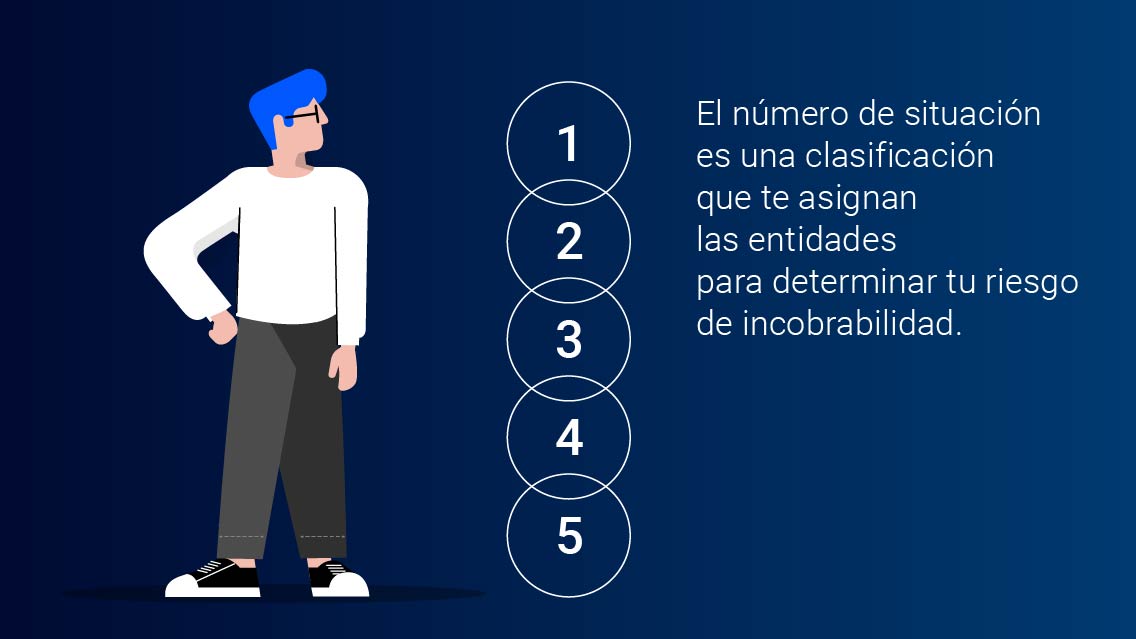
Qué significa cada situación
Aparecer en la Central de Deudores no significa necesariamente estar en mora. También se informan financiaciones en situación normal.
Considerando exclusivamente los días de atraso:
- Situación 1 | Normal: hasta 31 días.
- Situación 2 | Riesgo bajo: más de 31 y hasta 90 días.
- Situación 3 | Riesgo medio: más de 90 y hasta 180 días.
- Situación 4 | Riesgo alto: más de 180 días y hasta un año.
- Situación 5 | Irrecuperable: más de un año.
La clasificación no depende únicamente de los días de atraso. Para interpretar la información también deben considerarse el período y los demás datos informados.
Si no se reconoce una deuda
Conviene verificar:
- – quién informó la financiación;
- – a qué período corresponde;
- – el monto.
Si la deuda no se reconoce, debe realizarse un reclamo formal ante quien informó el dato y conservar el número asignado y la respuesta recibida.
Si aparece otro acreedor
Una deuda puede haber sido cedida o transferida. Por eso, quien figura actualmente como acreedor puede ser diferente de quien otorgó originalmente el préstamo.
Antes de realizar un pago o acordar nuevas condiciones, conviene verificar por canales oficiales el origen de la deuda, quién es el acreedor actual, el saldo reclamado y, si interviene un tercero en la cobranza, en nombre de quién actúa.
La Central de Deudores no impide obtener un préstamo
El BCRA no inhabilita a las personas para acceder a una financiación.
La información de la Central de Deudores puede ser considerada al evaluar una solicitud, pero la decisión de otorgar o no un préstamo corresponde a la entidad o proveedor.
Si la información no está actualizada
La Central de Deudores se actualiza mensualmente y conserva los últimos 24 meses.
Si una deuda fue pagada o regularizada después del último período publicado, el cambio debe aparecer en una actualización posterior.
Que una financiación continúe visible en el historial no significa necesariamente que la deuda siga vigente.
Si la información continúa incorrecta o desactualizada, el primer reclamo debe realizarse ante quien informó el dato.
Si la información aparece en una base privada
La Central de Deudores y las bases privadas de información comercial son fuentes diferentes.
El BCRA no administra esas bases. Si el dato cuestionado aparece en una empresa privada de información crediticia, el reclamo debe realizarse ante esa empresa.
Más información
Centrales de Información
Consultar el Texto Ordenado de Centrales de Información
Clasificación de Deudores
Consultar el Texto Ordenado de Clasificación de Deudores
Cesión de Cartera de Créditos
Consultar el Texto Ordenado de Cesión de Cartera de Créditos
Protección de los Datos Personales
Consultar la Ley 25.326 de Protección de los Datos Personales